- 企业
- 供应
- 求购
- 资讯
一、总体情况
1、前三季度背景:深度探底,8月见年内低点
2026年前三季度,全国水泥市场整体呈现"需求弱、价格跌、库存高、成本升、效益亏"的运行特征。据国家统计局数据,前三季度全国规模以上企业累计水泥产量11.31亿吨,同比下降8.6%,为近十八年以来同期最低水平;房地产投资同比下降20.6%、新开工面积同比下降24.9%,基建投资同比下降4.2%,需求端处于下行周期,部分地区价格普遍跌破成本线,行业大面积亏损,前三季度行业亏损额约70亿元。
2、9月:成本与错峰共振,价格触底回升
9月是全国水泥价格的转折月。各省市价格普遍小幅上涨。驱动因素上:一是成本端,8月以来动力煤价格持续走高,秦皇岛5000大卡动力煤一度同比上涨近40%,水泥企业生产成本同比增加约34元/吨;二是供给端,9月各地加大错峰生产力度(北方停窑15-20天、南方10-15天),全国熟料线运转率降至40%以下的年内低位;三是需求端,高温雨季退去、户外施工条件改善,叠加专项债资金加快落地、基建赶工,需求环比回暖。但地产需求依旧偏弱,且多地出现"报价上调、成交跟进不足"的现象。
3、10月:涨势延续,成本底部支撑
10月全国水泥价格延续反弹。据百年建筑数据:截至10月30日,全国水泥价格指数341.14,月环比上涨2.75%,但同比降0.63%,成本方面,据Mysteel数据:截至10月30日,沫煤Q5000秦皇岛港均价为1015元/吨,月环上涨3.57%,年同比上涨30.80%。煤炭对价格的"底部支撑"持续强化。
4、11月初:普涨退潮,转入分化整固
11月初市场呈现三条主线:一是南方主导企业积极稳固前期涨价成果,长三角部分市场前期涨幅落地收窄,企业拟11月初补涨稳价;重庆主城10月27日起再次通知上调60元/吨;二是北方随气温下降加速转入淡季,东北中旬已启动冬季错峰,华北、西北需求收缩、价格平稳偏弱;三是跨年错峰政策密集落地,内蒙古、新疆、山东、重庆四地已发布跨年错峰通知,呈现停窑时长拉长、刚性增强特征,重庆今冬明春错峰任务达"92+X"天。整体看,全国行情由"普涨"转入"区域分化、明涨暗降"的整固阶段。
二、9-10月各省行情波动情况
1、百年建筑网水泥价格指数
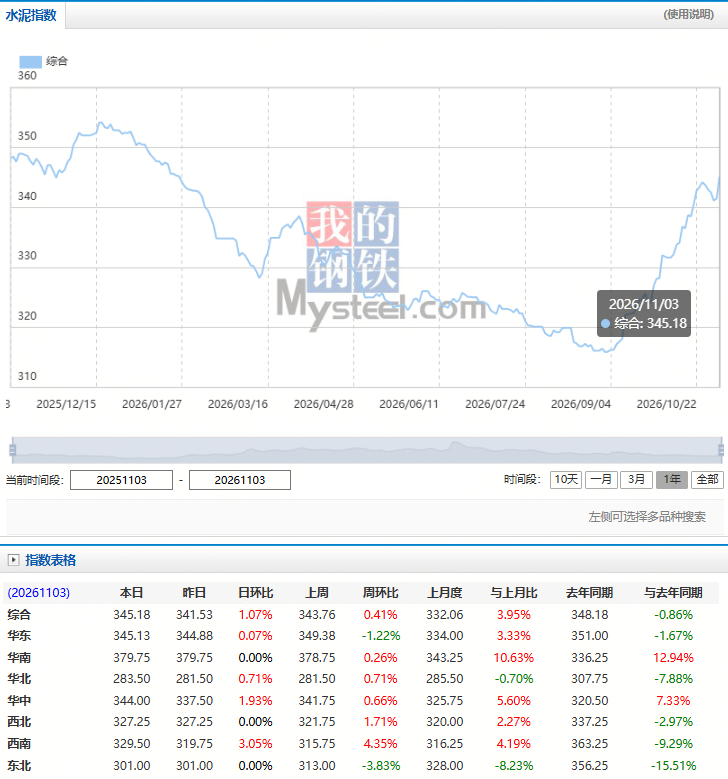
从上表可见:多数地区价格环比上涨,但华东涨后回落,东北季节性走弱。
2、各大区各省波动情况
华东地区:长三角多轮推涨,落地分化
长三角是本轮华东波动的核心:9月上旬长三角水泥价格一度跌至冰点,P.O42.5散装水泥价格最低出厂价降至160-170元/吨;伴随煤炭成本抬升,9月中旬依托行业自律开启首轮上调10-15元/吨、落地情况一般;9月底第二轮上调20-30元/吨,除上海受下游抵制未完全落地外,其余区域累计实现20-30元/吨涨幅。
10月涨势加码:浙江累计通知涨幅50-60元/吨,江苏接近50元/吨,安徽熟料平仓价升至220-225元/吨。浙江省水泥均价甚至反超去年同期。但落地效果明显分化:大厂报价坚挺,中小粉磨站多让利出货,外围低价货源持续扰动,核心矛盾已从"能否涨价"转向"涨幅能否维持",由于混凝土结算倒挂及涨价节奏不一,部分企业已回落20-30元/吨。因此企业拟11月补涨以稳固成果。山东、福建需求偏弱、价格底部震荡:山东月度实际涨幅不足10元,10月末济南主流品牌单日下调30元/吨;福建前三季度产量降幅超10%,价格上涨执行幅度较小。江西多轮推涨20元/吨左右但兑现偏弱。
华南、华中地区:本轮行情领涨极,接力上行
华南是9-11月全国最强区域。广东、广西为本轮全国领涨核心:广东执行超产专项整治(超产部分四季度强制压减)叠加全年90天错峰、10月停窑不少于10天;恰逢西江枯水期、长洲闸拥堵,广西熟料外运珠三角受阻,珠三角熟料库容比快速走低、局部偏紧,9月以来珠三角P.O42.5散装累计上涨约70元/吨,10月珠三角散装单轮上调50元/吨、粤东粤北上调20-30元;广西严格落实12-15天差异化错峰,多区域第三轮上调30元/吨。海南10月主导企业全品种散装上调30-50元/吨,海口、三亚等地按50元/吨执行。不过市场反馈"喊涨情绪高涨、执行冷暖不均",终端资金偏紧下实际成交多存折价,且广东混凝土价格传导不畅、仍低位弱稳。
华中市场表现突出:河南依靠行业自律及错峰生产,8-9月连续三轮涨价、累计上调60元/吨且执行情况尚可,为全国少有的量价修复省份。湖北鄂东地区价格一度跌破成本,后续在成本上涨与按批复产能组织生产推动下上调30元/吨,但涨幅仅覆盖新增成本、尚未扭亏。湖南三季度两轮推涨因企业自律默契不足、错峰执行不齐而落地欠佳,直至9月底依托错峰生产文件市场局面转机、涨价于10月执行;10月下旬邵阳、娄底等地品牌再上调30元/吨。
西南地区:推涨与回落反复,云贵仍在磨底
重庆是本轮西南行情的发起点:8月迫于成本压力,重庆、贵州率先在全国打响涨价第一枪,虽维持时间短暂,但提振了行业推涨信心;10月27日重庆主城再次通知上调60元/吨,落地情况待验证。云南波动最为剧烈:9月上旬为扭转长期亏损,一次性大幅推涨100元/吨,创本轮全国最大单次涨幅,但涨价"昙花一现",9月末价格陆续松动、至10月初中旬基本全幅回吐,10月中下旬再度推涨30-60元/吨,市场反馈实际落地0-30元/吨。
贵州9月下旬黔中、黔北推涨60元/吨,因需求疲软、执行落地不足,国庆前后回落30元/吨左右,调价反复性强。四川是西南的"稳定极":受益于错峰生产执行良好,三季度价格大体平稳、区域内企业保有盈利,9月随周边小幅上涨,为全国少数未受亏损严重冲击的市场。10月末,川渝企业再次集中通知推涨30-60元/吨,但云贵复价普遍承压、兑现存疑。
华北地区:推涨难落地,节前成果部分回吐
京津冀方面,河北此前上调50元/吨,但国庆节后石家庄等核心市场价格回落;京津唐价格整体变化有限,前期推涨落地难度较大,主导企业仍未放弃继续尝试推涨。山西受错峰生产及成本上涨带动,晋城、长治10月1日起推涨20元/吨,但下游接受度有限,实际执行折扣较大。内蒙古价格变化不大、销量偏弱。总体看,华北市场随气温下降需求加速回落,淡季特征显现,价格以稳中偏弱、伴随暗降为主。
东北地区:提前入冬,价格平稳偏弱
各省价格较年初普遍回落50-100元/吨,期间"以涨促稳"尝试因错峰执行不佳、企业抢占份额而未能落地。10月东北国庆期间需求偏弱,前期推涨多数落实不佳,辽宁涨后价格再度回落;10月中旬东北启动冬季错峰生产后,供需呈现相对平衡,黑吉辽价格整体趋稳。随着气温持续走低,东北施工窗口快速收窄,全年行情基本定局。
西北地区:低位徘徊,新疆一枝独秀
新疆价格实现明显修复上调,哈密等地价格陆续回升;陕西通知上涨20元/吨但当地接受度有限、实际难有变动;甘肃价格保持稳定;宁夏供需两端均处低位;青海价格稳定、散装一单一谈,随气温降低今年市场难有实际变动。10月末西北市场整体稳中偏弱,多区域逐步转入淡季收尾阶段,陕甘宁多次推涨均受需求疲软制约
三、后市展望
1、价格中枢:震荡偏强、涨幅收窄。四季度在全行业亏损倒逼"反内卷"、原燃成本高位、错峰与产能管控收缩供给的背景下,价格有望稳中有升,四季度是年内最重要的盈利修复窗口;但需求弱势决定上行弹性有限,预计涨幅较9-10月明显收窄。
2、南北节奏分化:南方(长三角、华南、川渝)窗口期更长,主导企业酝酿或执行第二轮推涨以修复利润,11月仍有补涨、挺价动作;但受资金到位偏慢、跨区域低价渗透与高库位压制,落地打折或冲高回落风险并存。北方11月下旬后陆续停工进入淡季,价格以稳为主、易伴随暗降,12月后或拐头走弱。
3、关键观察变量:动力煤价格走势(最核心变量)、错峰生产执行力度与跨年错峰落地情况、基建资金到位与赶工强度、南方库存与熟料库容比变化(含西江水位恢复后广西熟料回流华南的冲击)、行业自律协同的持续性。
评论区