- 企业
- 供应
- 求购
- 资讯
近期全国水泥市场受错峰政策密集落地与需求疲弱双重影响,水泥价格指数连续三日小幅回落,区域分化加剧。内蒙古、新疆、山东三地跨年错峰通知发布,呈现时长拉长、刚性增强、与环保绩效挂钩三大特点,为11月供给收缩奠定基础;但需求端基建、地产双弱格局未改,高库存仍构成实质压制。预计四季度价格震荡偏弱、跌幅收窄,明年一季度低位企稳,行业真正转机仍在需求端。
一、水泥价格震荡偏弱,跌幅收窄
截至10月29日,全国水泥价格指数报343元/吨,已连续三日下跌,10月27日至29日累计下跌1.7元,跌幅由0.13%至0.22%再收窄至0.14%,呈现收窄态势。价格自9月低位回升后维持筑底格局,短期缺乏单边下行动力,但上行同样乏力。
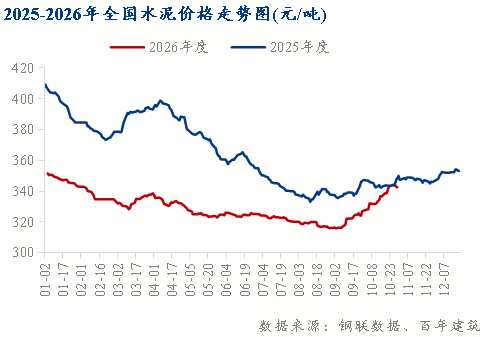
区域分化明显。北方受需求淡季与集中停窑预期影响,价格低位盘整,华北为全国洼地;南方错峰约束弱、供给过剩突出,西南库存高位。区域价差扩大,若南方价格持续走低可能刺激水泥跨区流动、冲击北方市场。
二、基建房建需求双弱,缺口仍扩大
据国家统计局数据,2026年1至9月全国水泥产量11.31亿吨、同比下降8.6%,9月单月产量1.44亿吨、同比下降5.3%。同期基建投资下降4.0%,房地产开发投资下降19.9%,房屋新开工面积下降24.9%,三项指标均深度负增长。
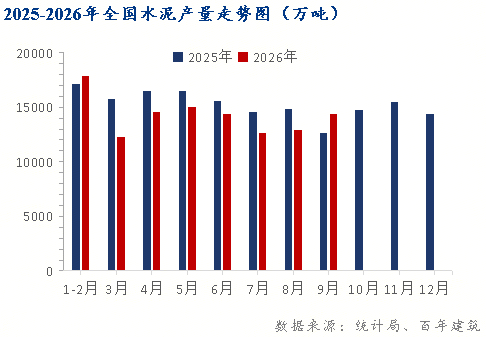
基建是水泥需求第一支柱、占比约五成,其负增长意味着需求托底力量减弱;房建端仍是最大拖累项,短期难以提供增量。供给收缩约10个百分点而需求下滑约20个百分点,供需缺口仍在扩大,停窑只能减缓下跌斜率、改变不了方向。
三、错峰生产强化,库存高位
错峰政策三大特点。一是时长普遍拉长,内蒙古采暖季错峰151天,新疆全年停窑上限达255天,相当于全年七成时间停产。二是从软约束转向硬约束,三地均明确日产量不得超过日备案产能110%,直接堵住"名义停窑、实际超产"的口子。三是与环保绩效挂钩,山东将停窑天数与环保分级绑定,A级较C级少停25天,形成正向激励。北方停窑151至255天,属采暖季刚性、以治霾为目标、有环保执法背书,执行强;南方停窑仅30至65天,以行业自律为主、纯粹调节供需,执行弱。内蒙古通知中"采暖季刚性、夏秋季自律"的区分,正说明南方错峰的尴尬定位。
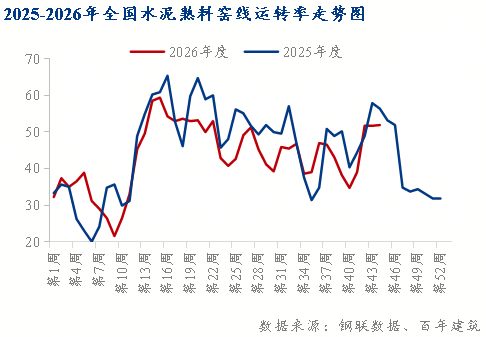
截至10月23日,全国窑线运转率51.72%,同比下降6.19个百分点,说明停窑已在执行;但全国水泥库容率68.06%、西南高达84.05%,高库存意味着即便停窑市场仍有充足货源,价格上涨缺乏实物支撑。置换机制亦存漏洞,内蒙古允许电石渣置换停窑延至2027年6月底,时间错配使实际停窑量可能低于名义量。
四、煤价持续上行,侵蚀利润
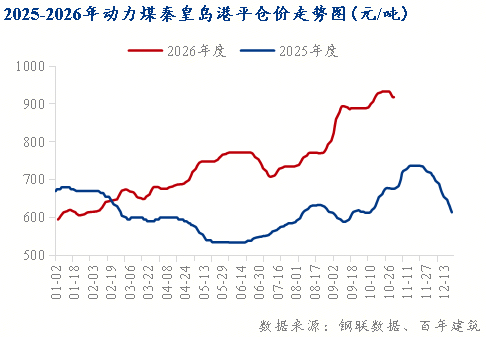
当前秦皇岛港沫煤平仓价933元/吨,环比上涨1.59%。冬季取暖季煤炭需求上升,煤价易涨难跌。水泥成本中煤炭占比约五成,煤价每上涨100元,水泥成本增加约11元。在价格难涨背景下,成本上行将直接压缩本已微薄的利润空间,企业亏损面继续扩大。
五、价格筑底可期,转机在需求
近期政策刚性明显增强、执法有抓手;企业亏损面扩大,主动停窑意愿上升,保价意愿强于保量意愿。四季度震荡偏弱、跌幅收窄,全国指数运行区间335至350元/吨;明年一季度低位企稳,区间330至345元/吨。关键变量是库存,若冬季停窑期间库存有效去化至60%以下,春季复工后有涨价基础;若仍高于65%,则复工后价格难有起色。总体来说,错峰政策能够支撑价格筑底,但无法扭转量价颓势,其作用是延缓下跌而非创造上涨。行业真正转机不在供给端而在需求端,在此之前,价格以稳为主、难有趋势性行情。
评论区