- 企业
- 供应
- 求购
- 资讯
核心观点
供给宽松、需求收缩:河北熟料产能利用率仅60.86%,1—9月京津冀水泥产量7189.26万吨、同比下降约8%,市场整体供大于求。
价格弱势运行、区域梯度分明:华北水泥价格指数由9月的285.5点回落至10月底的281.5点;京津价格高于河北产区,呈“河北产、京津消”格局。
采暖季错峰临近、供给或边际收缩:内蒙古11月起全区错峰5个月,叠加河北错峰,跨省供给将收缩,价格有望阶段性企稳。
一、供需基本面:供给宽松、需求收缩
供给端:供大于求
河北为京津冀水泥产能核心,熟料产能约1.3亿吨/年。10月23日,河北熟料产能利用率仅60.86%、窑线运转率61.9%,明显低于行业健康水平(约75%—80%),反映产能严重过剩、供给端持续承压。
需求端:产量同比明显回落
2026年1—9月,京津冀水泥产量合计7189.26万吨,同比降约8%。分区域看:河北6843.72万吨(同比-7.92%)、天津222.41万吨(-23.95%)、北京123.13万吨。天津降幅最大,主因地产开工持续收缩、基建项目推进偏缓。
二、价格表现:弱势运行、梯度分化
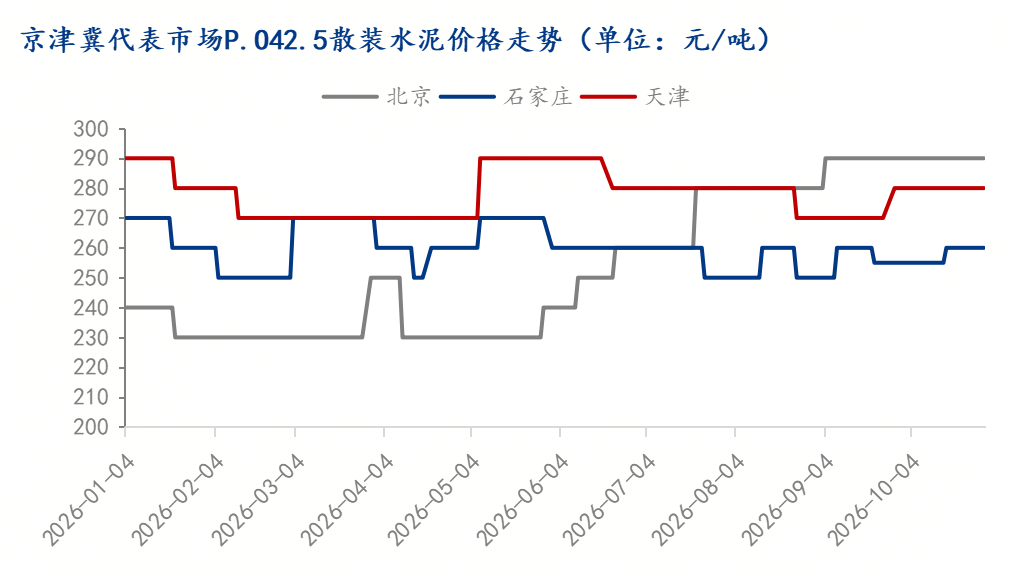
10月末,京津冀P.O42.5散装水泥价格呈“京津高、河北低”的清晰梯度:北京300元/吨、天津280元/吨、石家庄290元/吨、为河北水泥流向京津提供套利空间,也印证了“河北产、京津消”的区域格局。
从指数看,华北水泥价格指数由9月的285.5点回落至10月底的281.5点,弱势运行。熟料价格亦处低位:唐山冀东220元/吨、石家庄曲寨210元/吨、邯郸太行山210元/吨。
三、环保政策:错峰与跨省供给收缩
河北错峰生产:年度错峰约120天,采暖季(11月至次年3月)集中停窑,是供给侧的核心收缩力量。
内蒙古错峰落地:10月10日通知,全区所有水泥熟料生产线2026年11月1日至2027年3月31日实施5个月常态化错峰,将显著收缩蒙西水泥对京津冀北部的输入。
山东产能规范:推动水泥熟料实际产能与备案产能统一,减少无序供给,间接影响向京津的熟料流入。
四、成本与利润
成本端,煤炭占水泥生产成本比重最大,当前动力煤价格低位运行,部分缓解企业成本压力;但需求疲弱压制价格,单吨利润空间持续收窄。以邢台230元/吨的售价测算,扣除煤炭、电力、石灰石、运费等综合成本后,单吨利润已逼近盈亏平衡线,中小企业经营压力较大。
五、后市展望
供给端:11月起河北、内蒙古相继进入采暖季错峰,区域有效供给将边际收缩,库存有望去化。
需求端:雄安新区、北京城市副中心等重点工程仍是需求基本盘,但地产开工低迷制约整体需求弹性。
价格判断:短期价格弱势企稳,京津冀内部分化延续——京津因调入成本支撑相对坚挺,河北产区受库存压制仍以稳价去库为主。错峰执行到位程度是四季度价格走势的关键变量。
附:京津冀水泥市场关键数据速览(2026年10月)
评论区