- 企业
- 供应
- 求购
- 资讯
概述:国庆节前全国水泥市场在成本上涨、错峰停窑供给收缩及旺季需求边际改善三重因素推动下持续上行,多区域完成涨价落地,企业挺价意愿强烈;节中工地大部分停工、需求休眠,市场以稳价控库观望为主,但区域分化明显,华东、华中、西南部分区域价格有所回落;预计节后水泥价格以稳价修复为主,整体震荡偏强运行。
一、国庆节前水泥市场回顾
1、节前水泥需求边际改善
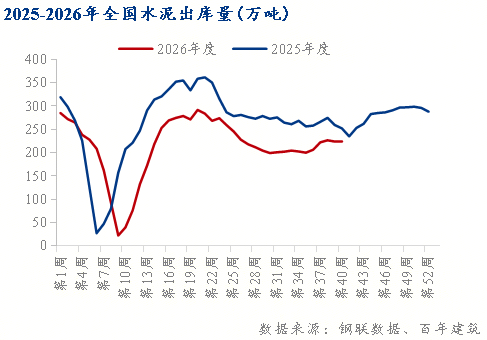
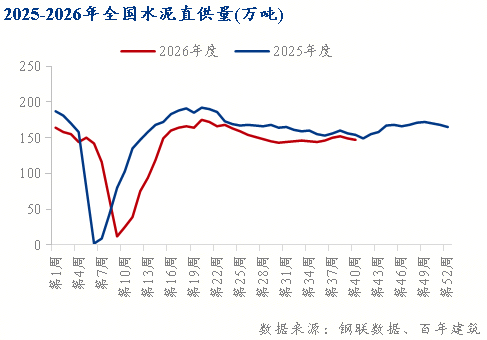
据百年建筑调研全国250家水泥生产企业出库量数据显示,9月16日至22日,全国水泥出库量223.68万吨,环比下降1.2%,同比下降13.7%;基建水泥直供量149万吨,环比下降1.97%,同比下降6.88%。出库量环比略有下滑主要受节前下游施工节奏放缓影响,但同比降幅较此前明显收窄,需求底部信号逐步显现。基建端受资金及天气制约、房建端需求低迷仍是主要拖累,但专项债发行三季度进入高峰期,重大项目建设投资有望加快落地,基建托底作用延续。
2、节前水泥供应压力舒缓
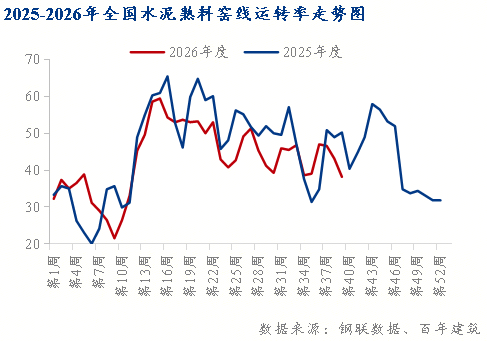
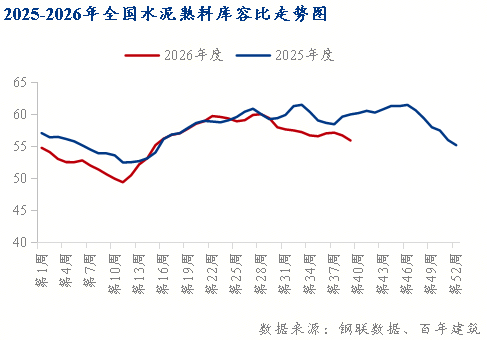
据百年建筑网调研全国274家水泥熟料样本企业显示,9月17日至23日,全国熟料库容比为55.9%,环比下降0.79个百分点,同比下降4.08个百分点,库存去化趋势显著。熟料窑线产能利用率维持低位,运转率为38.2%。9月全国错峰生产政策深化执行,北方产区停窑天数普遍在15至20天,南方产区10至15天,供给端约束持续发挥效应。山东、甘肃、河北、内蒙古等省份水泥协会先后发布反内卷倡议书,企业主动控产保价意愿明显强化。
3、节前水泥价格持续上行
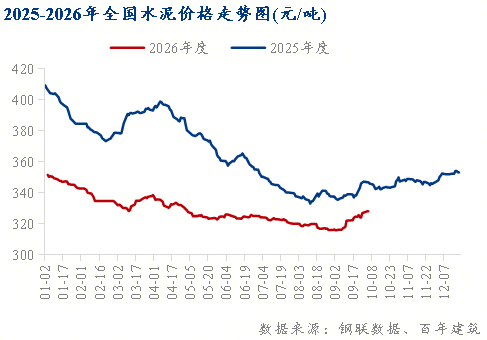
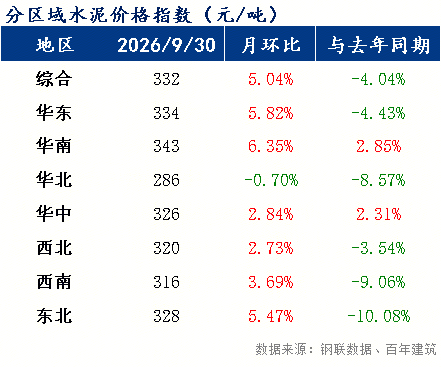
截至9月30日,百年建筑网全国水泥价格指数报332元/吨,周环比上涨2.46%。9月全国水泥价格持续上行,成本驱动叠加错峰停窑促涨,多区域涨价逐步落地,市场整体呈偏强运行态势。分区域看,华东指数升至334点,长三角沿江熟料平仓价报210至215元/吨;华南指数升至343点;华中指数升至326点;西南指数升至316点;华北指数降至286点;西北指数升至320点;东北指数持稳于328点。
二、国庆节期间水泥市场运行情况
国庆假期全国水泥市场进入传统阶段性休整周期,整体呈现报价稳守、成交基本停滞、库存小幅累积、成本支撑仍在、区域分化延续的运行特征。各区域节日期间水泥市场运行详情如下:
国庆期间华北地区价格稳中有分化。河北、山西主流厂家节前累计上调30至50元/吨,石家庄、邢台、邯郸、保定涨价落地成色充足,假期大厂挂牌价坚挺;冀北唐山、秦皇岛受山西、内蒙古低价熟料流入冲击,节前实际成交偏弱,虽对外报价维持高位,但存在隐性议价空间。
国庆期间东北地区价格维持节前高位。东北三省节前跟涨20至40元/吨,受本地房建需求低迷制约,落地效果弱于华北。辽南基建项目相对集中,价格坚挺度较好;黑龙江、吉林需求偏弱,市场存在潜在让利空间,假期无集中降价现象。
国庆期间西北地区价格保持稳定。陕西、内蒙古西部、宁夏节前推涨20至30元/吨,更多为修复生产成本,终端实际接受度一般,成交多为老单执行,假期无新增采购订单。内蒙古西部熟料持续外溢,对宁夏、陕北市场形成压制。
国庆期间华东地区价格前涨后跌。江苏节前累计上调30元/吨,假期工地大部分停工、库存走高,节前推涨价格陆续回归,船运价格明显回落,南京率先下调高标水泥20元/吨;福建9月28日起推涨10元/吨,若落实较好计划10月8日再上调20元/吨;安徽整体弱势运行,P.O42.5散装均价约281元/吨,区域价差分化明显。
国庆期间华南地区价格平稳运行。广东以消化节前涨价为主,库存维持在六至七成;广西以消化库存为主,受西江堵闸及枯水期提前预期影响,外发受限;海南库存压力较大,商家多以稳价观望为主。整体已进入传统旺季金九银十,节后有望稳中偏强。
国庆期间华中地区价格有所回落。河南9月连续三轮上涨累计60元/吨,但假期雨水偏多、销量下滑,10月1日起价格开始回落,中部企业回调至涨价前水平;湖北节前推涨30元/吨,成本驱动为主,落地兑现待观察;湖南9月30日起上调20至30元/吨,落实情况仍在跟踪。
国庆期间西南地区价格震荡运行。重庆、西藏偏强,价格底部获支撑;四川需求疲软为核心矛盾,单月产量同比降幅扩大至14.97%,部分企业涨价计划失败;贵州受降雨压制上旬出货,基建重点项目形成托底;云南涨价基本落空,库存持续累积。西南水泥价格指数316元/吨,月环比上涨3.7%。
三、节后市场展望
国庆节后,华北、东北、西北市场将逐步复工复产,整体预计呈现库存缓慢去化、价格区域分化、需求温和修复的态势。需求端随着工地逐步复工,基建存量项目赶工需求将有序释放,带动水泥提货量环比回升,但受气温走低、资金受限影响,难现爆发式增长;供给端秋季错峰政策持续落地,货源供给可控,库存将稳步回落;成本端煤价虽小幅回落,但整体支撑仍在,企业挺价意愿依旧强烈。西南地区节后预计呈窄幅震荡、区域分化格局,重庆、西藏价格韧性相对较强,四川呈上有顶下有底格局,贵州行情前弱后强,云南延续以销定产、严控库存策略。华东市场节前推涨价格已在假期陆续回归,节后或呈先抑后扬走势,短期以消化高位库存为主,随着施工旺季推进和需求逐步释放,价格有望止跌企稳。
综合来看,错峰生产供给收缩叠加煤炭成本高位运行共同支撑,节后全国水泥价格或震荡偏强运行,局部需求偏弱、库存偏高的区域或存在小幅议价让利空间,区域价差或将持续存在,行业低价竞争格局有望进一步缓解,盈利压力小幅改善。
评论区