- 企业
- 供应
- 求购
- 资讯
概述:9月全国水泥市场在成本上涨、错峰停窑供给收缩及旺季需求边际改善三重因素推动下,价格呈持续上行态势。截至9月28日,百年建筑网全国水泥价格指数报328.2元/吨,周环比上涨1.2%。虽然节前水泥出库量受假期因素影响出现阶段性回落,但熟料库容比持续下降、错峰生产执行力度不减,叠加煤炭成本高位运行对价格形成坚实支撑,预计国庆节后全国水泥价格或震荡偏强运行。
一、节后水泥需求逐步恢复,基建托底作用延续
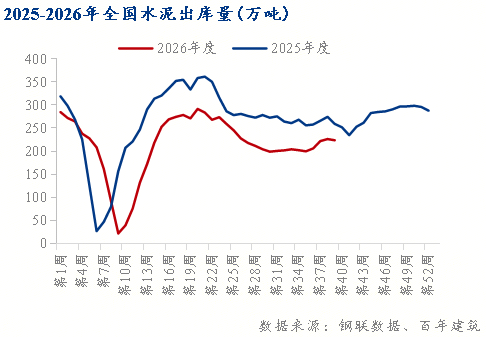
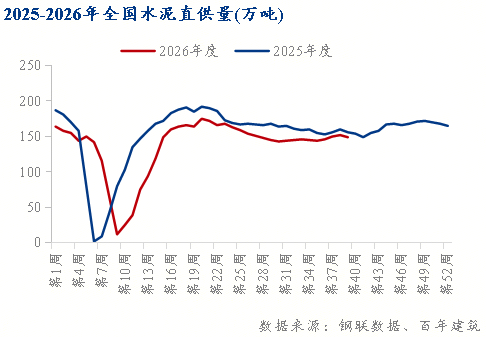
据百年建筑调研全国250家水泥生产企业出库量数据显示,9月16日-9月22日,全国水泥出库量223.68万吨,环比下降1.2%,同比下降13.7%;基建水泥直供量149万吨,环比下降1.97%,同比下降6.88%。出库量环比略有下滑主要受节前下游施工节奏放缓影响,但同比降幅较此前明显收窄,显示需求底部信号逐步显现。节前水泥出库量整体偏低与基建受资金及天气制约、房建需求低迷等因素相关。但国庆节后,专项债发行三季度进入高峰期,重大项目建设投资有望加快落地,基建端需求有望率先恢复。据国家统计局数据,1至8月全国基础设施投资同比增长明显,六张网等重大工程持续推进,为节后水泥需求恢复提供了托底支撑。房建端虽有拖累但边际影响已充分定价,民用市场随旺季深入亦将有所改善。节后需重点跟踪资金投放进度、天气条件以及重点工程开工率变化。
二、错峰生产供给收缩,熟料库存持续下降
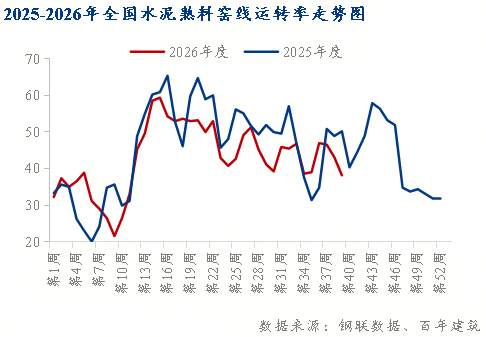
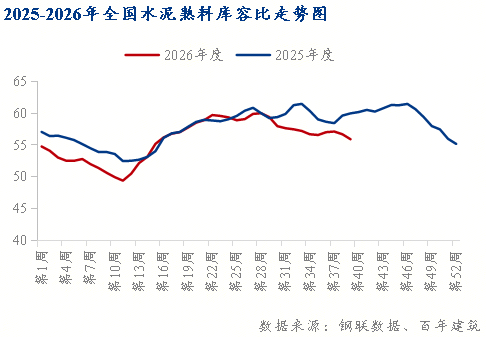
据百年建筑网调研全国274家水泥熟料样本企业显示,9月17日至9月23日,本周全国熟料库容比为55.9%,环比下降0.79个百分点,同比下降4.08个百分点,库存去化趋势显著。熟料窑线产能利用率维持在低位运行,运转率约38.2%,处于较低水平。9月全国错峰生产政策深化执行,北方产区停窑天数普遍在15至20天,南方产区10至15天,广西停窑15至18天,供给端约束持续发挥效应。河南省水泥厂家57条熟料窑线中仅约20条运作中,开窑率仅35%,供给收缩力度可见一斑。山东、甘肃、河北、内蒙古等省份水泥协会先后发布反内卷倡议书,行业自律意识增强,企业主动控产保价意愿明显强化。总体来看,错峰生产力度不减,熟料库存持续下降,为节后水泥价格走强奠定供给端基础。
据国家统计局数据显示,8月全国水泥产量为1.48亿吨,同比下降6.2%;1至8月水泥产量为11.05亿吨,同比下降4.8%。产量持续收缩叠加错峰生产的严格执行,水泥供给端压力有望保持可控。
三、成本高企叠加旺季效应,水泥价格震荡偏强
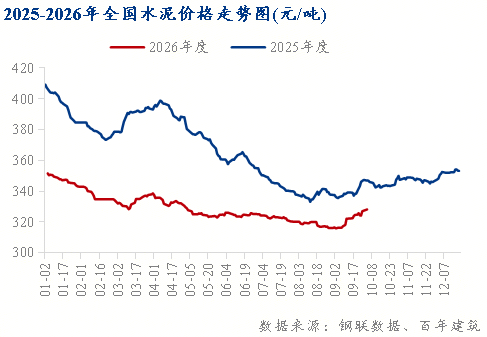
截至9月28日,百年建筑网全国水泥价格指数报328.2元/吨,周环比上涨1.2%。9月全国水泥价格持续上行,成本驱动叠加错峰停窑促涨,多区域涨价逐步落地,市场整体呈偏强运行态势。
分区域来看:
华东地区。9月华东水泥价格延续上涨势头,华东水泥价格指数从9月15日的322.63点升至9月29日的330.75点,累计上涨8.12点。福建推涨后计划第二轮涨30元每吨,浙江湖州9月24日涨30元每吨,金华、衢州、丽水区域全品种水泥同步上调30元每吨。安徽阜阳、蚌埠各涨10元/吨,上海高标散装水泥9月24日涨30元每吨。9月23日长三角沿江熟料价格上涨30元每吨,熟料平仓价报210至215元/吨,为水泥价格提供成本端强力支撑。节后随着旺季需求释放,华东水泥价格有望继续偏强运行。
华南地区。华南水泥价格指数从322.25点升至326.75点。广西南宁22日上涨20元/吨,广西停窑15至18天控制供给。广东价格企稳后有望修复,深圳均价285元每吨。华南地区受台风气候过后需求回暖带动,叠加停窑供给收紧,涨价逐步落地。但广东库存高位,中小厂涨幅或存在一定折扣,需关注后续落实情况。
华中地区。华中指数从319.75点升至322.25点。武汉9月24日涨30元/吨,P.O42.5散装厂提价报200至210元/吨。湖北多家水泥企业自9月23日陆续发布通知上调各品种水泥价格30元每吨,落实效果较好。河南因雨水较多及熟料库存上升,价格阶段性承压,但河北水泥对冀中南及石家庄区域上调30元每吨,对华中北部市场形成带动效应。
西南地区。西南水泥价格指数从310.75点升至316.75点,累计上涨6点。重庆通知涨50元/吨,落实情况有待观察;四川川中水泥价格涨30元每吨。贵州黔南9月24日涨30元/吨,黔西南涨20元/吨,遵义涨30元/吨,多地联动推涨明显。云南通知上调水泥价格100元/吨,大部分地区落实上涨30元/吨。西南区域虽存在外部水泥冲击及搅拌站抵制涨价等因素,但在煤炭价格上涨约12%的成本倒逼下,企业推涨意愿强烈,涨价落地率有望逐步提升。
华北地区。华北水泥价格指数从286.25点升至288.5点。河北水泥价格全面上涨,石家庄、保定、唐山等区域9月21日至24日水泥价格累计上涨10至30元/吨,邢台涨5元每吨。9月23日河北多家水泥企业对冀中南区域、石家庄及周边市场P.O42.5散装水泥及熟料同时上调30元/吨。环保管控致石灰石涨价5%至8%,叠加煤炭成本高企,成本端支撑强劲。节后京津冀重点项目施工旺季可期,水泥价格有望低位继续修复。
西北地区。西北价格指数从317点升至320点。9月16日西安主流水泥品牌上调水泥及熟料价格70元/吨,为2025年3月后的首次大幅涨价。新疆因基建需求稳定价格持稳。陕西因燃料成本上涨及价格跌破现金成本线,企业推涨动力充足。宁夏持续推进超低排放改造,行业供给有所收缩,价格获得支撑。
东北地区。东北价格指数持稳于328点。7至8月推涨后受南方低价熟料海运冲击有所回落,但行业持续推进产能置换排查及停窑限产,供需格局逐步改善。秋冬来临前下游备货窗口仍在,价格大幅下跌概率较小。
四、近五年国庆前后水泥市场价格走势情况
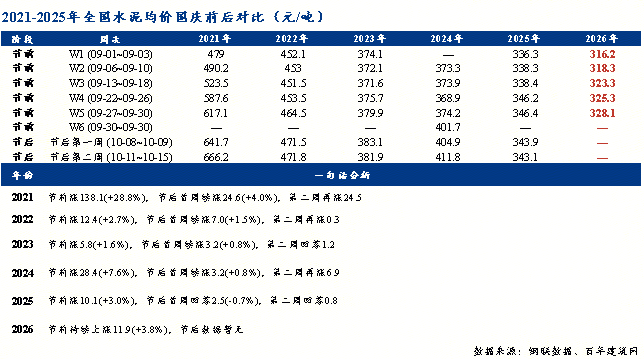
近六年全国水泥价格指数国庆前后呈现中枢逐年下移、节前季节性上涨但涨幅收窄、节后方向与节前涨幅正相关的规律。节前月均价由2021年538.6元/吨降至2026年321.3元/吨,累计跌幅超40%,主要源于房地产需求萎缩与供应过剩,9月涨幅从28.8%收窄至3.8%,旺季弹性持续衰减。节后首周与节前涨幅高度相关,大涨年份惯性续涨,小涨年份涨幅微弱,2025年是唯一节后下跌年份,同比降幅由年均80元以上收窄至20元级别,底部特征显现但拐点未确认。预计2026年节后延续低位弱稳,对应小涨走平模式,首周均价329至332元每吨,第二周走平或微幅回落至328至331元/吨,10月底前维持325至335元/吨弱势震荡,价格已处六年最低,向下空间有限,真正变量在于是否有新的基建或地产政策刺激打破弱平衡。
综上所述:国庆节后,市场需求有望在专项债加速落地及基建项目施工旺季推动下逐步改善,错峰生产供给收缩叠加煤炭成本高位运行共同支撑,预计全国水泥价格或震荡偏强运行。
评论区